Domain kundengelder.de kaufen?
Wir ziehen mit dem Projekt
kundengelder.de um.
Sind Sie am Kauf der Domain
kundengelder.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kundengelder.de kaufen?
Wären das Betriebsmittel?
Betriebsmittel sind alle Ressourcen, die zur Produktion von Gütern oder zur Erbringung von Dienstleistungen in einem Unternehmen benötigt werden. Es ist daher abhängig von der konkreten Situation, ob etwas als Betriebsmittel betrachtet wird. Beispielsweise können Maschinen, Werkzeuge, Fahrzeuge oder auch Büroausstattung als Betriebsmittel gelten. **
Sind Personalkosten Betriebsmittel?
Personalkosten sind keine Betriebsmittel, sondern sie stellen einen Teil der Betriebsausgaben dar. Betriebsmittel sind materielle und immaterielle Ressourcen, die zur Produktion von Waren oder Dienstleistungen verwendet werden, wie Maschinen, Rohstoffe oder Patente. Personalkosten hingegen beziehen sich auf die Ausgaben für die Beschäftigung von Mitarbeitern, wie Gehälter, Sozialleistungen und Weiterbildungskosten. Sie sind zwar essentiell für den Betrieb, aber gehören nicht zu den Betriebsmitteln im klassischen Sinne. In der Kostenrechnung werden Personalkosten oft den Fixkosten zugeordnet, da sie unabhängig von der Produktionsmenge anfallen. **
Ähnliche Suchbegriffe für Betriebsmittel
Top-Angebote
Produkte zum Begriff Betriebsmittel:
-
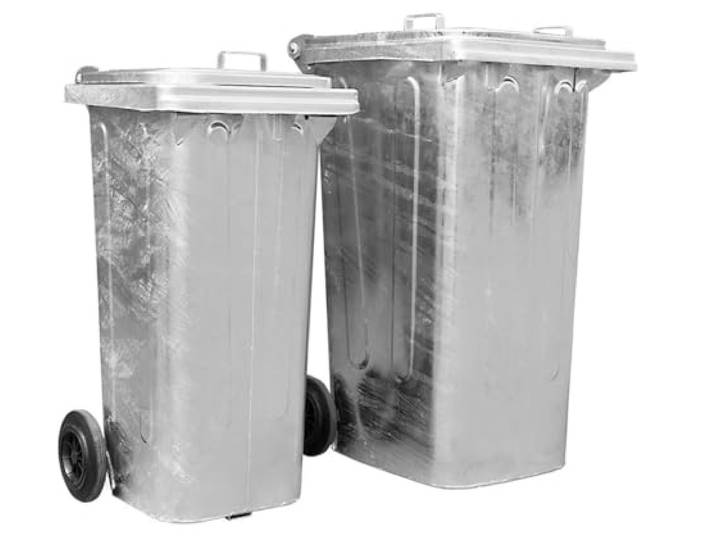
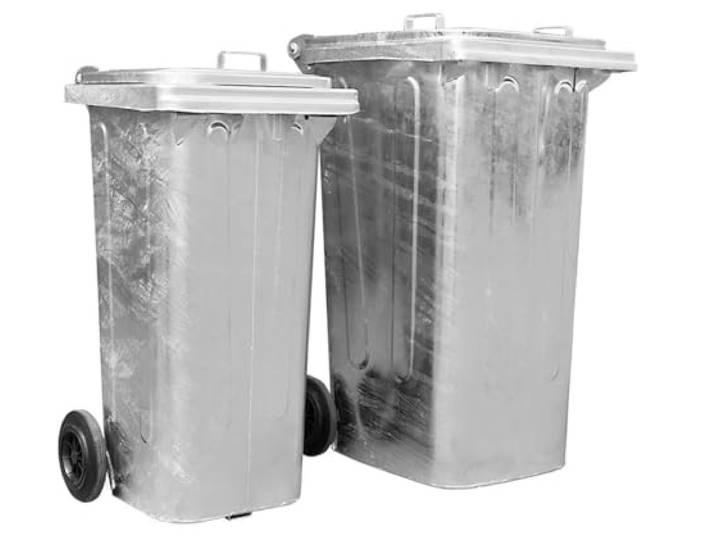
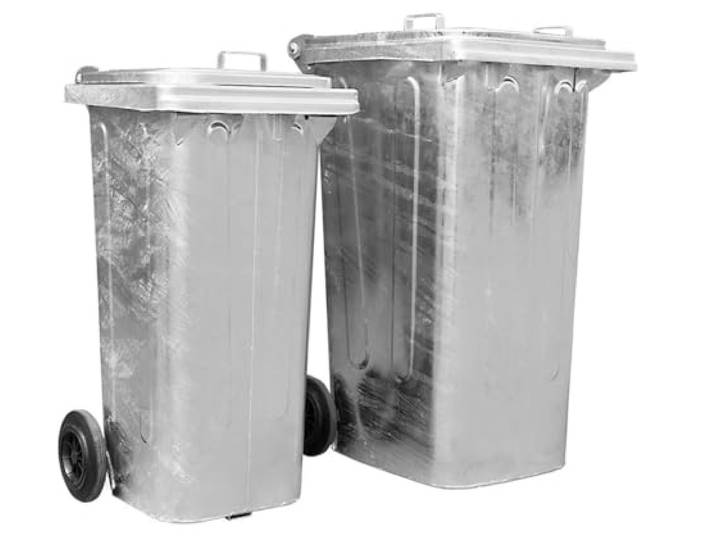
BAUZAUNWELT Mülltonne aus feuerverzinktem Stahl - geeignet für die Sammlung und Zwischenlagerung ölhaltiger Betriebsmittel oder heißen Abfällen - nominales Volumen von 240 LiterBAUZAUNWELT Mülltonne aus feuerverzinktem Stahl - geeignet für die Sammlung und Zwischenlagerung ölhaltiger Betriebsmittel oder heißen Abfällen - nominales Volumen von 240 Liter. TECHNISCHE DATEN: Gewicht: ca. 37 kg - Wandstärke: ca. 1,2 mm - Höhe: ca. 1060 mm - Breite: ca. 600 mm - Tiefe: ca. 740 mm499,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Office Rechnung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Software ein Betriebsmittel?
Ist Software ein Betriebsmittel? Diese Frage kann unterschiedlich beantwortet werden, je nachdem, wie man Software definiert. Wenn man Software als Werkzeug betrachtet, das zur Durchführung von betrieblichen Aufgaben verwendet wird, dann kann sie als Betriebsmittel angesehen werden. Andererseits kann Software auch als immaterielle Ressource betrachtet werden, die zwar für den Betrieb wichtig ist, aber nicht direkt in den Produktionsprozess eingreift. Letztendlich hängt die Einordnung von Software als Betriebsmittel davon ab, wie man den Begriff definiert und welche Rolle man der Software im betrieblichen Kontext zuschreibt. **
-
Was sind Betriebsmittel Beispiele?
Was sind Betriebsmittel Beispiele? Betriebsmittel sind alle materiellen und immateriellen Ressourcen, die ein Unternehmen benötigt, um seine Geschäftsprozesse durchzuführen. Beispiele für Betriebsmittel sind Maschinen, Werkzeuge, Fahrzeuge, Computer, Software, Lizenzen, Patente, aber auch Gebäude und Lagerbestände. Diese Betriebsmittel sind essentiell für den reibungslosen Ablauf der Produktion und die Erbringung von Dienstleistungen. Unternehmen müssen ihre Betriebsmittel effizient verwalten, um ihre Produktivität und Wettbewerbsfähigkeit zu steigern. **
-
Was sind immaterielle Betriebsmittel?
Was sind immaterielle Betriebsmittel? Immaterielle Betriebsmittel sind Vermögenswerte eines Unternehmens, die keinen physischen Charakter haben, wie zum Beispiel Patente, Marken, Lizenzen, Software oder Kundenbeziehungen. Sie tragen maßgeblich zum langfristigen Erfolg und zur Wettbewerbsfähigkeit eines Unternehmens bei. Im Gegensatz zu materiellen Betriebsmitteln wie Gebäuden oder Maschinen sind immaterielle Betriebsmittel nicht greifbar, aber dennoch von großem Wert für die Unternehmung. Die Bilanzierung und Bewertung von immateriellen Betriebsmitteln kann eine Herausforderung darstellen, da ihr Wert oft schwer zu bestimmen ist und sie nicht so leicht zu veräußern sind wie physische Vermögenswerte. **
-
Was sind Betriebsmittel Wirtschaft?
Was sind Betriebsmittel in der Wirtschaft? Betriebsmittel sind alle materiellen und immateriellen Ressourcen, die zur Produktion von Gütern oder Dienstleistungen in einem Unternehmen benötigt werden. Dazu gehören beispielsweise Maschinen, Werkzeuge, Gebäude, aber auch Software, Patente oder Lizenzen. Betriebsmittel sind essenziell für den Produktionsprozess und beeinflussen maßgeblich die Effizienz und Produktivität eines Unternehmens. Sie müssen sorgfältig geplant, beschafft und eingesetzt werden, um den Unternehmenserfolg langfristig zu sichern. In der Betriebswirtschaftslehre spielen Betriebsmittel eine zentrale Rolle bei der Analyse und Optimierung von Produktionsprozessen und Unternehmensabläufen. **


Welche steuerlichen Konsequenzen ergeben sich für Selbstständige bei der Investition in neue Betriebsmittel?
Selbstständige können die Anschaffungskosten für neue Betriebsmittel als Betriebsausgaben steuerlich geltend machen und dadurch ihre Steuerlast senken. Zudem können sie von verschiedenen Abschreibungsmöglichkeiten profitieren, um die Kosten über mehrere Jahre steuerlich abzusetzen. Bei der Veräußerung der Betriebsmittel können steuerliche Gewinne oder Verluste entstehen, die ebenfalls Auswirkungen auf die Steuerlast haben. **
Was sind ortsfeste elektrische Betriebsmittel?
Was sind ortsfeste elektrische Betriebsmittel? Ortsgeste elektrische Betriebsmittel sind elektrische Geräte oder Anlagen, die fest an einem Ort installiert sind und nicht bewegt werden können. Dazu gehören beispielsweise Schaltschränke, Verteilerkästen, Beleuchtungsanlagen oder Maschinen in Produktionshallen. Diese Betriebsmittel müssen regelmäßig auf ihre Sicherheit und Funktionsfähigkeit überprüft werden, um Unfälle oder Brände zu vermeiden. Die Prüfungen erfolgen in der Regel durch qualifizierte Elektrofachkräfte und dienen der Einhaltung gesetzlicher Vorschriften und der Gewährleistung eines sicheren Arbeitsumfelds. **
Top-Angebote
Produkte zum Begriff Betriebsmittel:
-
Bauzaunwelt Mülltonne aus feuerverzinktem Stahl - geeignet für die Sammlung und Zwischenlagerung ölhaltiger Betriebsmittel oder heißen Abfällen - nominales Volumen von 120 Liter<p>Die <strong>Bauzaunwelt Mülltonne</strong> aus <strong>feuerverzinktem Stahl</strong> ist die ideale Lösung für die sichere Sammlung und Zwischenlagerung von <strong>ölhaltigen Betriebsmitteln</strong> sowie heißen Abfällen. Mit einem nominalen Volumen von <strong>120 Litern</strong> bietet sie ausreichend Platz für verschiedene Abfallarten und ist somit besonders vielseitig einsetzbar.</p><p>Die robuste Bauweise dieser Mülltonne gewährleistet eine hohe Schlagfestigkeit und Temperaturbeständigkeit, was sie perfekt für den Einsatz in <strong>Industrie</strong>, <strong>Werkstatt</strong>, <strong>Handwerk</strong> und <strong>Gewerbe</strong> macht. Mit einem Gewicht von ca. <strong>30 kg</strong> und einer Wandstärke von ca. <strong>1,2 mm</strong> ist sie stabil und langlebig. Die Maße der Tonne betragen ca. <strong>Höhe: 920 mm, Breite: 460 mm, Tiefe: 568 mm</strong>, was sie kompakt und dennoch geräumig macht.</p><p>Ein besonderes Merkmal dieser Mülltonne ist die <strong>feuerfeste Ausführung</strong>, die das Risiko von Brandgefahr bei der Lagerung heißer oder brennbarer Materialien erheblich reduziert. Sie eignet sich optimal als <strong>Industrie-Mülltonne</strong>, <strong>Abfallbehälter</strong> oder <strong>Sicherheits-Tonne</strong> für spezielle Entsorgungsanwendungen. Die silberne Farbe verleiht der Tonne zudem ein modernes und professionelles Erscheinungsbild.</p>459,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bauzaunwelt Mülltonne aus feuerverzinktem Stahl - geeignet für die Sammlung und Zwischenlagerung ölhaltiger Betriebsmittel oder heißen Abfällen - nominales Volumen von 240 Liter<p>Die <strong>Bauzaunwelt Mülltonne</strong> aus <strong>feuerverzinktem Stahl</strong> ist die ideale Lösung für die sichere Sammlung und Zwischenlagerung von <strong>ölhaltigen Betriebsmitteln</strong> sowie heißen Abfällen. Mit einem nominalen Volumen von <strong>240 Litern</strong> bietet sie ausreichend Platz für verschiedene Abfallarten und ist somit besonders vielseitig einsetzbar.</p><p>Die robuste Bauweise dieser Mülltonne gewährleistet eine hohe Schlagfestigkeit und Temperaturbeständigkeit, was sie perfekt für den Einsatz in <strong>Industrie</strong>, <strong>Werkstatt</strong>, <strong>Handwerk</strong> und <strong>Gewerbe</strong> macht. Mit einem Gewicht von ca. <strong>37 kg</strong> und einer Wandstärke von ca. <strong>1,2 mm</strong> ist sie stabil und langlebig. Die Maße der Tonne betragen in der Höhe ca. <strong>1060 mm</strong>, in der Breite ca. <strong>600 mm</strong> und in der Tiefe ca. <strong>740 mm</strong>.</p><p>Ein besonderes Merkmal dieser Mülltonne ist die <strong>feuerfeste Ausführung</strong>, die das Risiko von Brandgefahr bei der Lagerung von heißen oder brennbaren Materialien erheblich reduziert. Sie eignet sich optimal als <strong>Industrie-Mülltonne</strong>, <strong>Abfallbehälter</strong> oder <strong>Sicherheits-Tonne</strong> für spezielle Entsorgungsanwendungen. Die silberne Farbe verleiht der Tonne zudem ein modernes und professionelles Erscheinungsbild.</p>499,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BAUZAUNWELT Mülltonne aus feuerverzinktem Stahl - geeignet für die Sammlung und Zwischenlagerung ölhaltiger Betriebsmittel oder heißen Abfällen - nominales Volumen von 240 LiterBAUZAUNWELT Mülltonne aus feuerverzinktem Stahl - geeignet für die Sammlung und Zwischenlagerung ölhaltiger Betriebsmittel oder heißen Abfällen - nominales Volumen von 240 Liter. TECHNISCHE DATEN: Gewicht: ca. 37 kg - Wandstärke: ca. 1,2 mm - Höhe: ca. 1060 mm - Breite: ca. 600 mm - Tiefe: ca. 740 mm499,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wären das Betriebsmittel?
Betriebsmittel sind alle Ressourcen, die zur Produktion von Gütern oder zur Erbringung von Dienstleistungen in einem Unternehmen benötigt werden. Es ist daher abhängig von der konkreten Situation, ob etwas als Betriebsmittel betrachtet wird. Beispielsweise können Maschinen, Werkzeuge, Fahrzeuge oder auch Büroausstattung als Betriebsmittel gelten. **
-
Sind Personalkosten Betriebsmittel?
Personalkosten sind keine Betriebsmittel, sondern sie stellen einen Teil der Betriebsausgaben dar. Betriebsmittel sind materielle und immaterielle Ressourcen, die zur Produktion von Waren oder Dienstleistungen verwendet werden, wie Maschinen, Rohstoffe oder Patente. Personalkosten hingegen beziehen sich auf die Ausgaben für die Beschäftigung von Mitarbeitern, wie Gehälter, Sozialleistungen und Weiterbildungskosten. Sie sind zwar essentiell für den Betrieb, aber gehören nicht zu den Betriebsmitteln im klassischen Sinne. In der Kostenrechnung werden Personalkosten oft den Fixkosten zugeordnet, da sie unabhängig von der Produktionsmenge anfallen. **
-
Ist Software ein Betriebsmittel?
Ist Software ein Betriebsmittel? Diese Frage kann unterschiedlich beantwortet werden, je nachdem, wie man Software definiert. Wenn man Software als Werkzeug betrachtet, das zur Durchführung von betrieblichen Aufgaben verwendet wird, dann kann sie als Betriebsmittel angesehen werden. Andererseits kann Software auch als immaterielle Ressource betrachtet werden, die zwar für den Betrieb wichtig ist, aber nicht direkt in den Produktionsprozess eingreift. Letztendlich hängt die Einordnung von Software als Betriebsmittel davon ab, wie man den Begriff definiert und welche Rolle man der Software im betrieblichen Kontext zuschreibt. **
-
Was sind Betriebsmittel Beispiele?
Was sind Betriebsmittel Beispiele? Betriebsmittel sind alle materiellen und immateriellen Ressourcen, die ein Unternehmen benötigt, um seine Geschäftsprozesse durchzuführen. Beispiele für Betriebsmittel sind Maschinen, Werkzeuge, Fahrzeuge, Computer, Software, Lizenzen, Patente, aber auch Gebäude und Lagerbestände. Diese Betriebsmittel sind essentiell für den reibungslosen Ablauf der Produktion und die Erbringung von Dienstleistungen. Unternehmen müssen ihre Betriebsmittel effizient verwalten, um ihre Produktivität und Wettbewerbsfähigkeit zu steigern. **
Ähnliche Suchbegriffe für Betriebsmittel
-
Lexware Office Rechnung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind immaterielle Betriebsmittel?
Was sind immaterielle Betriebsmittel? Immaterielle Betriebsmittel sind Vermögenswerte eines Unternehmens, die keinen physischen Charakter haben, wie zum Beispiel Patente, Marken, Lizenzen, Software oder Kundenbeziehungen. Sie tragen maßgeblich zum langfristigen Erfolg und zur Wettbewerbsfähigkeit eines Unternehmens bei. Im Gegensatz zu materiellen Betriebsmitteln wie Gebäuden oder Maschinen sind immaterielle Betriebsmittel nicht greifbar, aber dennoch von großem Wert für die Unternehmung. Die Bilanzierung und Bewertung von immateriellen Betriebsmitteln kann eine Herausforderung darstellen, da ihr Wert oft schwer zu bestimmen ist und sie nicht so leicht zu veräußern sind wie physische Vermögenswerte. **
-
Was sind Betriebsmittel Wirtschaft?
Was sind Betriebsmittel in der Wirtschaft? Betriebsmittel sind alle materiellen und immateriellen Ressourcen, die zur Produktion von Gütern oder Dienstleistungen in einem Unternehmen benötigt werden. Dazu gehören beispielsweise Maschinen, Werkzeuge, Gebäude, aber auch Software, Patente oder Lizenzen. Betriebsmittel sind essenziell für den Produktionsprozess und beeinflussen maßgeblich die Effizienz und Produktivität eines Unternehmens. Sie müssen sorgfältig geplant, beschafft und eingesetzt werden, um den Unternehmenserfolg langfristig zu sichern. In der Betriebswirtschaftslehre spielen Betriebsmittel eine zentrale Rolle bei der Analyse und Optimierung von Produktionsprozessen und Unternehmensabläufen. **
-
Welche steuerlichen Konsequenzen ergeben sich für Selbstständige bei der Investition in neue Betriebsmittel?
Selbstständige können die Anschaffungskosten für neue Betriebsmittel als Betriebsausgaben steuerlich geltend machen und dadurch ihre Steuerlast senken. Zudem können sie von verschiedenen Abschreibungsmöglichkeiten profitieren, um die Kosten über mehrere Jahre steuerlich abzusetzen. Bei der Veräußerung der Betriebsmittel können steuerliche Gewinne oder Verluste entstehen, die ebenfalls Auswirkungen auf die Steuerlast haben. **
-
Was sind ortsfeste elektrische Betriebsmittel?
Was sind ortsfeste elektrische Betriebsmittel? Ortsgeste elektrische Betriebsmittel sind elektrische Geräte oder Anlagen, die fest an einem Ort installiert sind und nicht bewegt werden können. Dazu gehören beispielsweise Schaltschränke, Verteilerkästen, Beleuchtungsanlagen oder Maschinen in Produktionshallen. Diese Betriebsmittel müssen regelmäßig auf ihre Sicherheit und Funktionsfähigkeit überprüft werden, um Unfälle oder Brände zu vermeiden. Die Prüfungen erfolgen in der Regel durch qualifizierte Elektrofachkräfte und dienen der Einhaltung gesetzlicher Vorschriften und der Gewährleistung eines sicheren Arbeitsumfelds. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.